Vous avez acheté un véhicule à l'étranger. Avez-vous besoin d'un quitus fiscal ? Pourquoi ? Comment l'obtenir. Découvrez dans cet article, les réponses à ces questions essentielles.
Réponse rapide
Le quitus fiscal se demande auprès du service des impôts des entreprises (SIE) dont dépend l'acquéreur, sauf dans les départements du Bas-Rhin, de la Moselle, du Nord et du Pas-de-Calais. En effet, si l'adresse de l'acquéreur se situe dans ces départements, la démarche se fait en ligne.
À savoir
✅ Le quitus est délivré par l'administration fiscale, et par elle seule : la demande se dépose au SIE ou en ligne sur impots.gouv.fr.
✅ À l'occasion de sa demande, le particulier règle la TVA française, s'il achète un véhicule neuf dans l'UE.
À éviter
❌ Ne négligez pas la demande de quitus fiscal. En effet, sans ce document, vous ne pouvez pas obtenir une immatriculation à votre nom et ne pourrez donc pas circuler légalement sur les voies publiques françaises.
Quitus fiscal : définition
À quoi sert un quitus fiscal ?
Le quitus fiscal certifie qu’un véhicule importé depuis l’Union européenne est en règle vis-à-vis de la TVA française. Sans ce document, impossible d’immatriculer la voiture, la moto ou le camion fraîchement acheté chez nos voisins européens.
Voiture neuve ou d’occasion : fiscalités différentes
| Votre achat | Où se paie la TVA ? | Montant à prévoir |
|---|---|---|
| Véhicule “neuf”* | En France → règlement lors de la demande de quitus | 20 % de la valeur du véhicule |
| Véhicule d’occasion acheté à un pro | Déjà acquittée dans le pays d’origine | — |
| Vente entre particuliers (occasion) | Aucune TVA due | — |
Est considéré comme neuf, au regard de la fiscalité :
- tout véhicule immatriculé depuis moins de 6 mois, ou
- ayant parcouru moins de 6 000 km.
Le quitus concerne les 27 États membres : Allemagne, Autriche, Belgique, Bulgarie, Chypre, Croatie, Danemark, Espagne, Estonie, Finlande, France, Grèce, Hongrie, Irlande, Italie, Lettonie, Lituanie, Luxembourg, Malte, Pays-Bas, Pologne, Portugal, République tchèque, Roumanie, Slovaquie, Slovénie, Suède.
Quand demander un quitus fiscal ?
Quitus fiscal, combien de temps pour le demander ?
Dès la livraison du véhicule sur le sol français, vous avez 15 jours pour demander votre quitus fiscal. Passé ce délai, la demande d’immatriculation restera bloquée.
Le quitus fiscal est-il obligatoire pour une remorque ?
Il n’est pas nécessaire de demander un quitus pour les remorques, semi-remorques ou engins agricoles/forestiers (tracteurs inclus).
À savoir : Si la remorque dépasse 500 kg de PTAC, elle doit posséder sa propre carte grise.
La dispense de quitus pour les pros “gros import”
- Public visé : professionnels qui importent en masse des véhicules neufs depuis l’UE et sont exonérés de caution TVA.
- Décision : au cas-par-cas de l’administration fiscale, qui peut accorder une dispense de quitus pour fluidifier vos flux.
Quel est l’équivalent du quitus fiscal hors UE ?
À la frontière, vous réglerez TVA + droits de douane. En échange, les douanes vous remettront le certificat 846 A, indispensable pour la suite.
Exceptions : Monaco, Andorre ou Saint-Martin côté français où, conventions douanières oblige, ni quitus ni 846 A ne sont requis.
Obtention du quitus fiscal : l’immatriculation
Une fois le quitus fiscal obtenu, l’immatriculation en France le véhicule importé se demande sur le site de l’ANTS (France Titres), depuis votre compte : vous déposez vous-même la demande, au besoin après un contrôle de vos pièces par un site d’accompagnement comme Portail Carte Grise, ou vous passez par un professionnel automobile en agence.
| Document | Pourquoi c’est important |
|---|---|
| Quitus fiscal (ou 846 A) | Prouve la régularisation fiscale |
| Cerfa 13750 (ou 13749 si véhicule neuf) | Demande d’immatriculation |
| Ancienne carte grise & facture / certificat de cession | Traçabilité du véhicule |
| COC ou champs D1-D3-K complets | Conformité européenne |
| Contrôle technique (si > 4 ans) | Sécurité routière |
| Justificatif de domicile (-6 mois) & pièce d’identité | Identité du demandeur |
| Extrait Kbis < 2 ans & pièce d’identité du responsable légal | Identité de l’entreprise |
| Assurance valide & permis adapté | Autorisation de circuler |
Quitus fiscal en ligne
Un simple mandat d’immatriculation vous permet de nous donner procuration afin d’obtenir facilement votre quitus. Nos équipes collectent vos pièces, déposent la demande et suivent le dossier jusqu’à réception du quitus. Vous gagnez du temps et moins de tracas.
Faire la demande soi-même : trouvez la bonne adresse mail
- Interlocuteur : le SIE (Service des Impôts des entreprises) dont dépend votre commune (même si vous êtes particulier).
- Où le trouver ? L’annuaire en ligne des Finances Publiques fournit l’adresse et le courriel du bon service.
- Cas particulier : si votre siège ou votre domicile se situe dans le Nord (59), Pas-de-Calais (62), Moselle (57) ou Bas-Rhin (67), tout passe par l’ANTS (France Titres) via une téléprocédure dédiée.
Délai d’obtention du quitus fiscal
Comptez une à deux semaines entre l’envoi du dossier complet et la réception du quitus.
À savoir : Dans les quatre départements pilotes (59, 62, 57, 67), vous pouvez d’ores et déjà grouper quitus fiscal + immatriculation en une seule démarche ANTS « Immatriculer un véhicule et demander un quitus fiscal (UE)», une téléprocédure en phase de test.
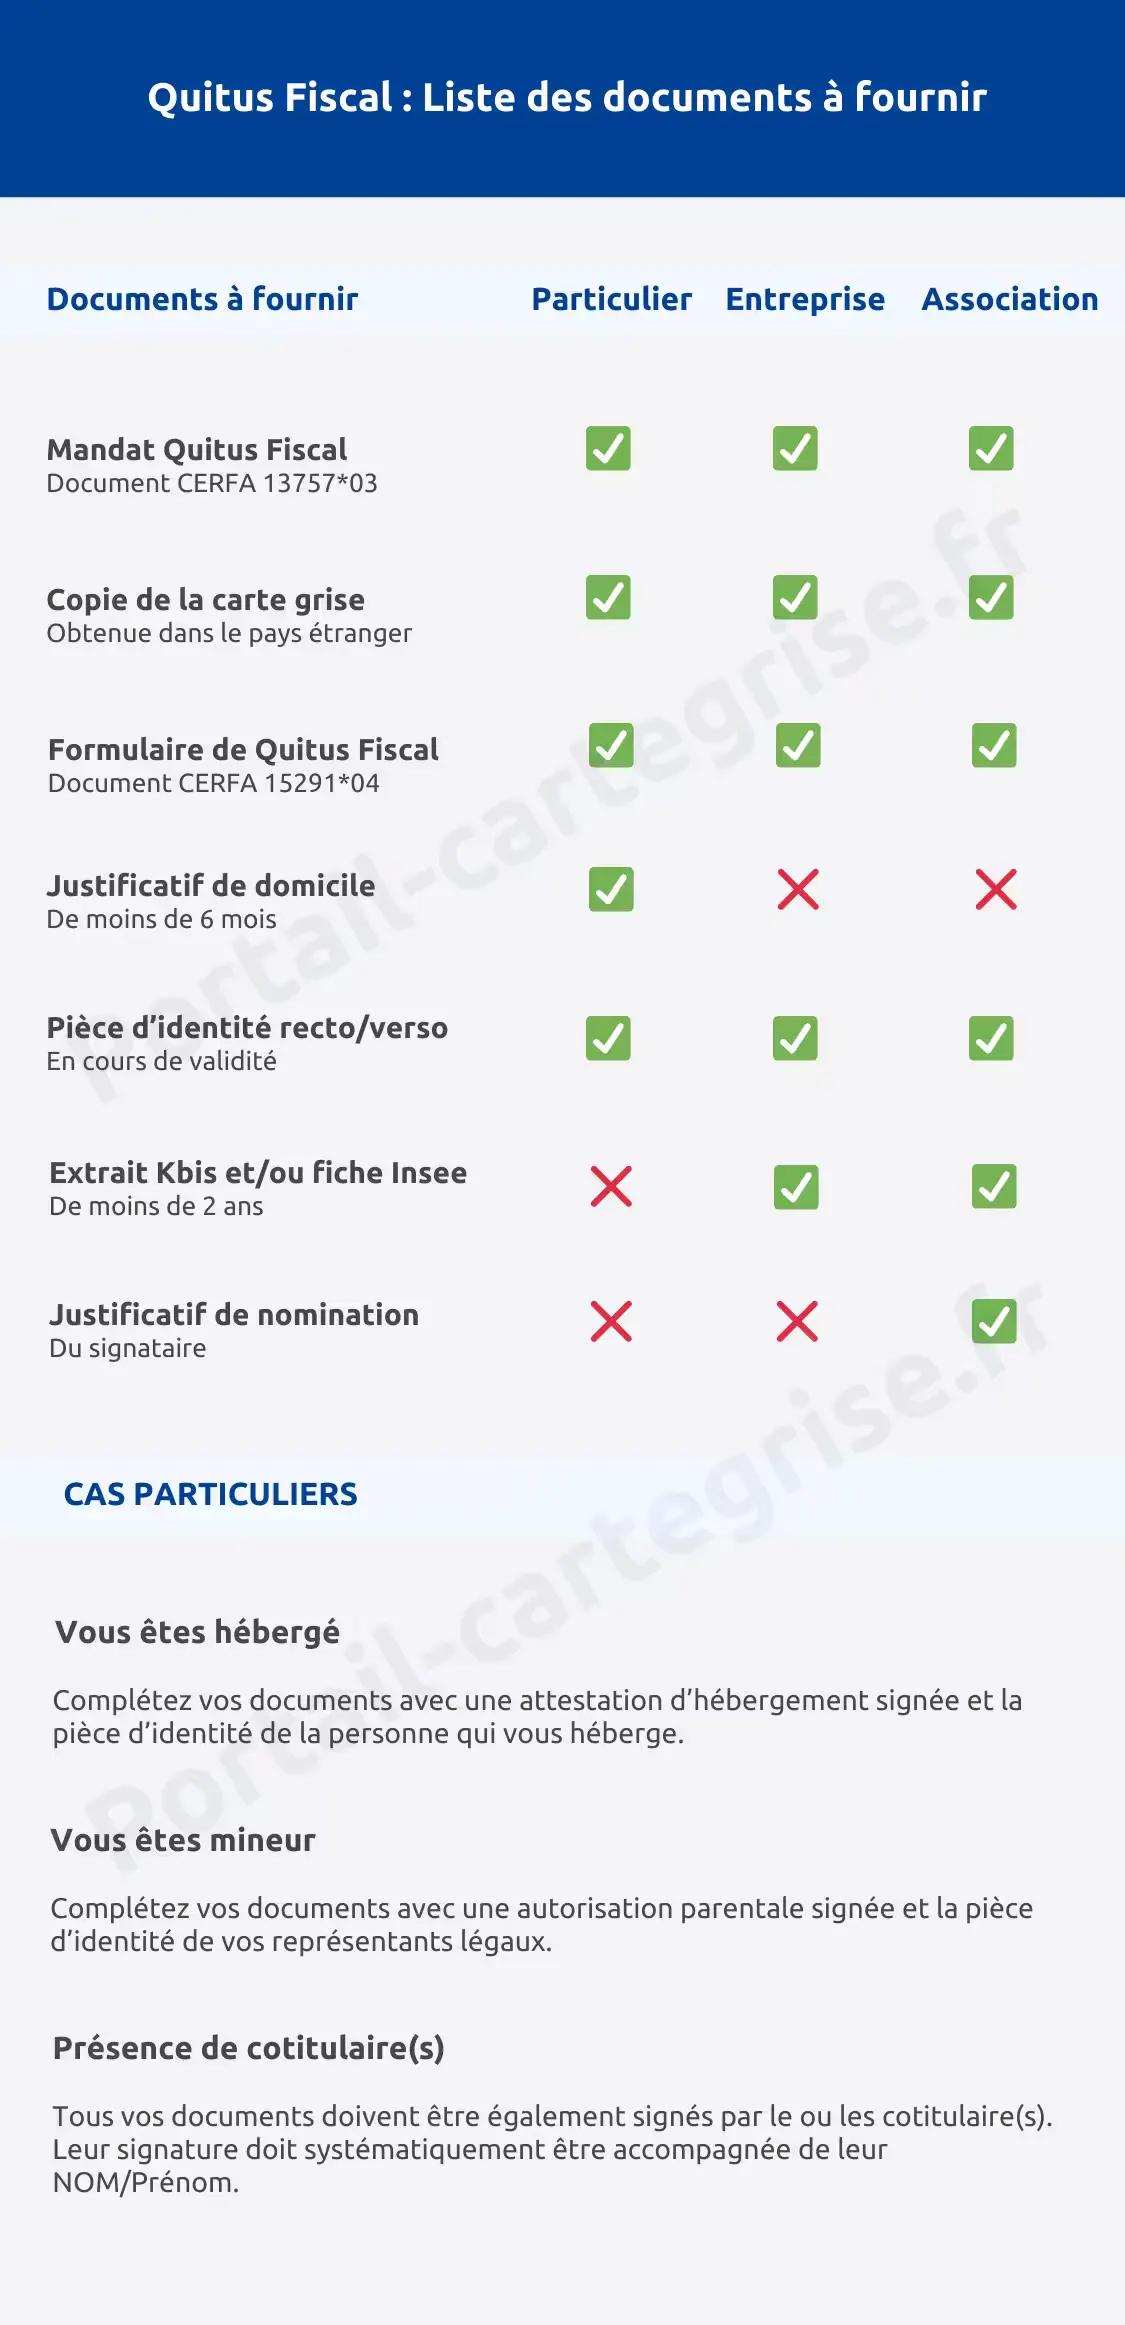
Documents pour quitus fiscal en ligne (particulier)
Les papiers indispensables à réunir
| ✔ Pièce | Pourquoi ? | Astuce |
|---|---|---|
| Justificatif de domicile (< 6 mois) | Prouve votre adresse française | Facture mobile ou quittance de loyer, attestation d’assurance habitation, etc. |
| Facture d’achat ou certificat de cession | Atteste la propriété et le montant payé | Vérifiez qu’y figure le n° de châssis (VIN) |
| Carte grise étrangère | Identifie officiellement le véhicule | Scannez-la en bonne qualité pour une meilleure visibilité des informations |
| Certificat de conformité (véhicule neuf) | Confirme la conformité européenne | Demandez-le au constructeur dès l’achat |
Documents rédigés dans une autre langue ? Faites-les traduire par un traducteur assermenté pour éviter tout blocage.
Facture émise par un professionnel : les mentions obligatoires
Pour être recevable, elle doit comporter les informations suivantes :
- VIN / n° de châssis
- Date de première immatriculation
- Kilométrage relevé le jour de la vente
- Prix TTC & HT (ou mention « TVA sur marge » pour une occasion)
- Date de la facture
- Coordonnées + tampon + signature du garage
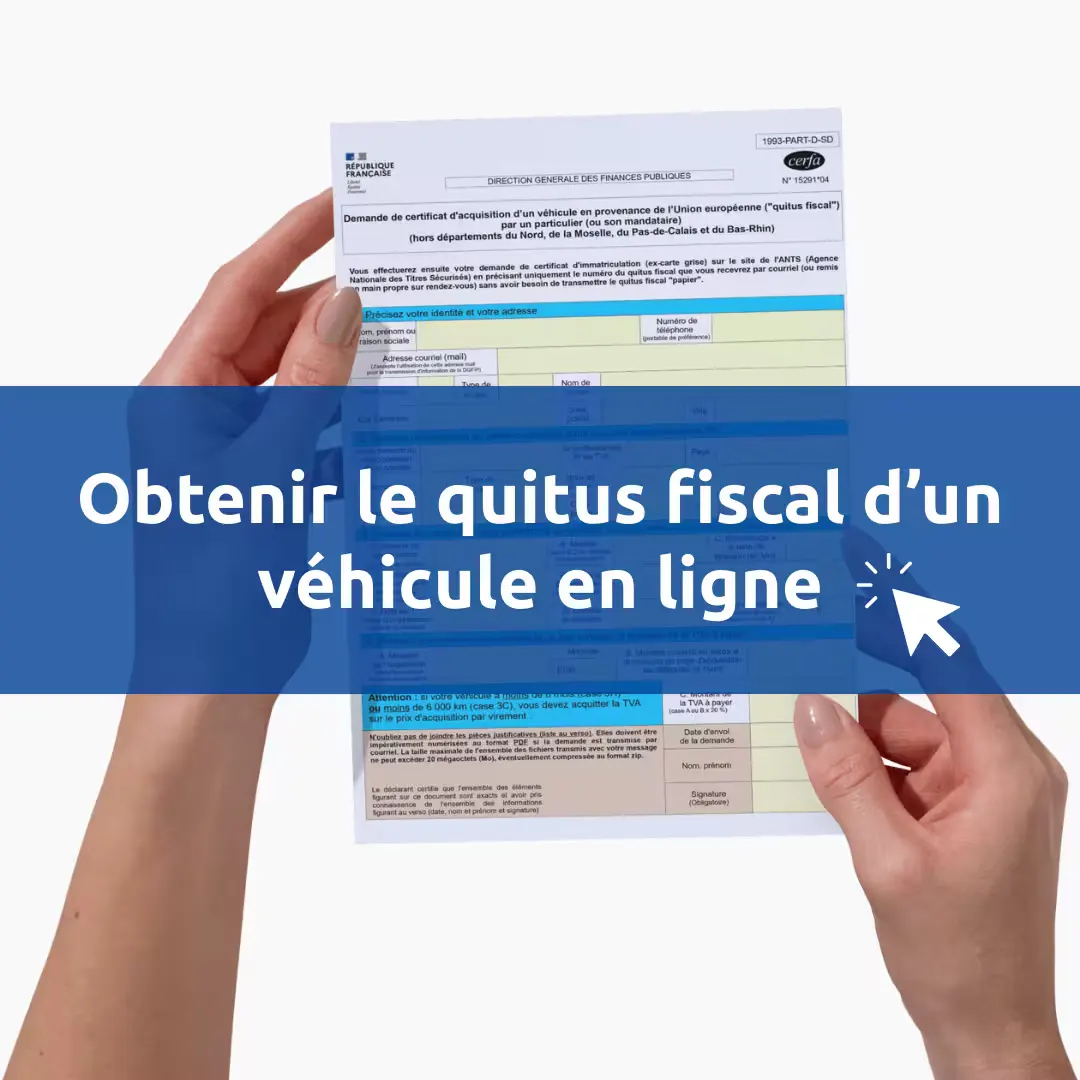
Remplir le formulaire n° 1993-PART-D-SD (Cerfa 15291*03)
Le cerfa 1993 à destination des particuliers comprend les parties suivantes :
- Vos infos : identité & adresse complète.
- Infos du vendeur : qu’il soit particulier ou pro (nom, adresse).
- Caractéristiques du véhicule : marque, modèle, VIN, date 1ʳᵉ mise en circulation, kilométrage.
- Prix d’achat & TVA due (20 % si le véhicule est fiscalement “neuf” : < 6 mois ou < 6 000 km).
- Mandataire : cochez si vous déléguez la démarche.
- Cadre réservé à l’administration : laissez vide.
Documents pour quitus fiscal (pro)
Les justificatifs pour obtenir un quitus fiscal pour un professionnel
| Document | Pourquoi il est indispensable ? |
|---|---|
| Extrait K-bis de l’entreprise + pièce d’identité du représentant légal | Confirme l’existence de la société et l’habilitation du signataire |
| Facture d’achat ou certificat de cession | Prouve la transaction et le montant de référence pour la TVA |
| Carte grise étrangère | Identifie officiellement le véhicule importé |
| Certificat de conformité (COC) – si le véhicule est neuf | Atteste du respect des normes européennes |
Bien remplir le formulaire n° 1993-PRO-D-SD (Cerfa 15599*02)
Le cerfa 1993 à destination des professionnels comprend les parties suivantes :
- Raison sociale & adresse
- Indiquez celles figurant sur votre K-bis.
- Coordonnées du vendeur étranger
- Nom, adresse complète, N° TVA intra-communautaire si pro.
- Caractéristiques du véhicule
- Marque, modèle, VIN, date 1ʳᵉ immatriculation, kilométrage.
- Mandataire (facultatif)
- Cochez la case et renseignez ses coordonnées si vous lui confiez la démarche.
- Prix d’achat + TVA éventuelle
- Rappelez que la TVA est de 20 % si le véhicule est fiscalement neuf (< 6 mois ou < 6 000 km).
- Statut TVA
- Indiquez le mode de règlement (autoliquidation, paiement immédiat…) ou la déclaration de non-assujettissement.
- Cadre réservé au SIE
- Laissez-le vierge : le service des impôts y portera ses mentions.
Prix du quitus fiscal
TVA à régler pour un quitus fiscal
En France, on compte trois taux de TVA :
- 20 % (taux normal)
- 10 %
- 5,5 %
Pour un véhicule neuf importé de l’UE, c’est toujours le taux normal de 20 % qui s’impose.
Depuis 2022, les entreprises françaises ne règlent plus la TVA à la douane : elles “l’autoliquident” directement dans leur déclaration de chiffre d’affaires auprès de la DGFiP.
Quitus fiscal : quel coût ?
- Si vous faites la demande vous-même auprès du service des impôts : le document ne vous est pas facturé.
- Si nous l’obtenons à votre place, sur mandat : vous signez le mandat en ligne, nous constituons le dossier, le déposons au service des impôts et remettons le quitus dans votre espace. Le prix de ce service figure sur notre page Tarifs.
Qui paye le quitus fiscal ?
Celui qui paie le véhicule paie aussi la TVA :
| Scénario | Qui règle la TVA ? | Qui demande le quitus ? |
|---|---|---|
| Vous achetez et payez directement le vendeur étranger | Vous | Vous (ou un mandataire si vous déléguez) |
| Un mandataire avance le paiement | Le mandataire | Le mandataire, sauf s’il vous donne procuration pour le faire |
Quitus pour véhicule importé : 3 conseils
Voici 3 conseils pour obtenir rapidement le quitus fiscal et pouvoir entamer les démarches en ligne, afin de faire immatriculer à votre nom la voiture importée depuis un pays membre de l’Union européenne (Allemagne, Belgique, Italie, République tchèque, etc.) :
- Vérifiez dès l’achat de la voiture, que vous avez l’ensemble des justificatifs nécessaires (certificat d’immatriculation pour une occasion, par exemple).
- Effectuez votre demande avec le bon formulaire administratif, n°1993-part-d-sd pour un particulier ou n°1993-pro-d-sd pour un professionnel.
- Transmettez votre formulaire et ses justificatifs au bon service de l’Administration fiscale.En cas de refus de délivrance du quitus fiscal, vous devez dans un premier temps déposé un recours amiable auprès de votre centre des impôts. Si la démarche n’aboutit pas, vous avez alors la possibilité de saisir le conciliateur fiscal départemental ou le médiateur des ministères économiques et financiers.
Questions fréquentes
Qu’en est-il d’un véhicule importé par leasing (crédit-bail) ?
Le quitus fiscal est requis dans les mêmes conditions qu’un achat « classique ». Si un véhicule en leasing à l’étranger est immatriculé en France, il faut considérer cela comme une livraison intracommunautaire. La TVA due dépend du contrat : si la société de leasing n’a pas facturé de TVA, le locataire/importateur devra acquitter la TVA française (via autoliquidation). En tout état de cause, la procédure de quitus reste la même que pour toute acquisition extracommunautaire.
Concernant la revente rapide (« flipping ») d’un véhicule importé ?
Pour un professionnel qui importe un véhicule pour le revendre rapidement, le quitus fiscal reste nécessaire pour l’immatriculation initiale. Fiscalement, ce véhicule est alors considéré comme élément de stock. La TVA ayant grevé son achat intracommunautaire est déductible au titre de l’opération (voir ci‑dessous). En résumé, aucune dispense spécifique n’existe pour la revente rapide : on suit les règles normales d’importation, puis de TVA pour un dealer (utilisation comme stock).
Je suis un professionnel automobile, et j’ai acheté un véhicule à l’étranger. Comment ça se passe ?
Un professionnel assujetti achetant un véhicule dans l’UE suit la procédure de quitus comme tout acheteur. Il doit préciser dans le formulaire si l’opération est une acquisition intracommunautaire taxée et indiquer la TVA due le cas échéant. Concrètement, le vendeur étranger facturera en général hors TVA et l’acheteur français auto-liquidifiera la TVA sur sa déclaration (voir ci‑dessous). Le certificat fiscal (formulaire 1993-PRO) comporte une case « acquisition intracommunautaire taxable » et « TVA due » à renseigner.
La TVA est-elle déductible ou non ?
En règle générale, la TVA sur les voitures particulières importées (camions de tourisme, breaks, etc.) n’est pas déductible pour l’entreprise (exclusion du droit à déduction). Par contre, les véhicules utilitaires (camionnettes, camions, véhicules « porteurs de marchandises ») donnent droit à déduction totale de la TVA si usage pro. Exception importante : un concessionnaire ou négociant peut déduire la TVA sur les voitures particulières qu’il acquiert pour les remettre en stock et revendre à l’état neuf.
C’est quoi l’autoliquidation de la TVA ?
En cas d’achat intracommunautaire, l’acquéreur français doit auto-liquider la TVA sur sa déclaration de TVA (c’est-à-dire déclarer la TVA due en France) puisque le vendeur étranger ne la facture pas. Pour les importations hors UE, la France a instauré l’autoliquidation obligatoire depuis le 1er janvier 2022. Concrètement, l’entreprise reporte simultanément la TVA collectée et déductible sur sa déclaration (CA3) au lieu de la payer aux douanes. Ce mécanisme évite l’avance de trésorerie de TVA à l’import.
Sources